بدهی مالیات بر ارزش افزوده | بررسی شرایط و مزایای پرداخت
این مقاله به بررسی شرایط پرداخت داوطلبانه بدهی مالیات بر ارزش افزوده دوره دوم سال 1404 بر اساس بخشنامه سازمان امور مالیاتی میپردازد و مزایای آن شامل 5 درصد اعتبار بخشودگی جرایم موضوع ماده 191 قانون مالیاتهای مستقیم و درج نام مودی به عنوان فعال اقتصادی با مسئولیت اجتماعی را تشریح میکند.
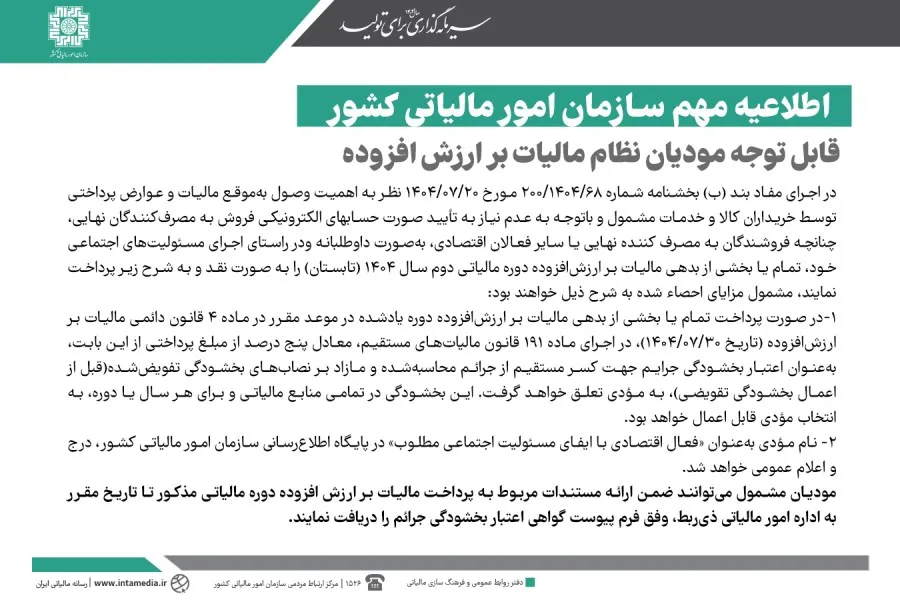
بدهی مالیات بر ارزش افزوده و مزایای پرداخت داوطلبانه آن
تسویه نقد بدهی مالیات بر ارزش افزوده در دوره تابستان 1404 تا تاریخ 30 مهر 1404، شامل 5 درصد اعتبار بخشودگی جرایم مالیاتی در تمامی منابع مالیاتی و درج نام مودی به عنوان فعال اقتصادی با مسئولیت اجتماعی در سایت سازمان امور مالیاتی کشور میشود.
- پرداخت نقدی تمام یا بخشی از بدهی مالیات بر ارزش افزوده دوره دوم 1404
- مهلت پرداخت تا تاریخ 1404/07/30 در ماده 4 قانون دائمی مالیات بر ارزش افزوده
- تعلق 5 درصد مبلغ پرداختی به عنوان اعتبار بخشودگی جرایم مالیاتی
- قابلیت اعمال اعتبار بخشودگی جرایم در تمامی منابع مالیاتی برای هر سال یا دوره
- درج نام مودی در پایگاه اطلاعرسانی سازمان امور مالیاتی کشور
بخشنامه بخشودگی جرایم و تسویه بدهی مالیات بر ارزش افزوده
سازمان امور مالیاتی کشور در اجرای مفاد بند (ب) بخشنامه شماره 200/1404/68 مورخ 1404/07/20 تسهیلاتی ویژه اعلام کرده است. این تصمیم بر اساس اهمیت وصول بهموقع مالیات و عوارض پرداختی توسط خریداران کالا و خدمات مشمول اتخاذ گردید.
با توجه به عدم نیاز به تایید صورت حسابهای الکترونیکی فروش به مصرفکنندگان نهایی، زمینه تسویه بدهی مالیات بر ارزش افزوده تسهیل شده است. فروشندگان میتوانند به صورت داوطلبانه در راستای مسئولیتهای اجتماعی نسبت به پرداخت نقد اقدام کنند.
این تسهیلات مربوط به پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی دوم سال 1404 (تابستان) است. مودیان نظام مالیات بر ارزش افزوده با تسویه نقدی مشمول مزایای قانونی مقرر خواهند شد.
| دوره مالیاتی | مهلت قانونی پرداخت | میزان اعتبار بخشودگی | ارزیابی اجتماعی |
|---|---|---|---|
| دوره دوم سال 1404 (تابستان) | تاریخ 1404/07/30 | معادل 5 درصد مبلغ پرداختی | اعلام عمومی در سایت سازمان |
مزایای تسویه نقدی بدهی مالیات بر ارزش افزوده در موعد مقرر
در صورت پرداخت تمام یا بخشی از بدهی مالیات بر ارزش افزوده دوره تابستان 1404 تا تاریخ 1404/07/30، مزایای ویژه تعلق میگیرد. این مهلت بر اساس ماده 4 قانون دائمی مالیات بر ارزش افزوده تعیین شده است.
در اجرای ماده 191 قانون مالیاتهای مستقیم، معادل پنج درصد از مبلغ پرداختی نقدی بهعنوان اعتبار بخشودگی جرایم منظور میشود. این مبلغ جهت کسر مستقیم از جرائم محاسبهشده اختصاص مییابد.
این اعتبار مازاد بر نصابهای بخشودگی تفویضشده (قبل از اعمال بخشودگی تفویضی) به مودی تعلق میگیرد. اعمال آن در تمامی منابع مالیاتی و برای هر سال یا دوره به انتخاب مودی ممکن است.
اعلام عمومی فعال اقتصادی با مسئولیت اجتماعی
مزیت دوم پرداخت نقد بدهی مالیات بر ارزش افزوده، درج نام مودی به عنوان «فعال اقتصادی با ایفای مسئولیت اجتماعی مطلوب» است. این عنوان در پایگاه اطلاعرسانی سازمان امور مالیاتی کشور درج و اعلام عمومی میشود.
مراحل دریافت گواهی اعتبار بخشودگی جرائم مالیاتی
مودیان مشمول باید مستندات مربوط به پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی یادشده را آماده کنند. این مدارک باید تا تاریخ مقرر به اداره امور مالیاتی ذیربط ارائه شوند.
پس از ارائه مستندات پرداخت مالیات بر ارزش افزوده، وفق فرم پیوست گواهی اعتبار بخشودگی جرائم صادر میشود. مودیان با دریافت این گواهی میتوانند از اعتبار بخشودگی جرایم استفاده کنند.
پرسشهای متداول
مهلت پرداخت بدهی مالیات بر ارزش افزوده دوره تابستان 1404 چه زمانی است؟
طبق ماده 4 قانون دائمی مالیات بر ارزش افزوده، مهلت پرداخت نقدی بدهی تا تاریخ 1404/07/30 تعیین شده است.
میزان اعتبار بخشودگی جرایم برای تسویه بدهی مالیات بر ارزش افزوده چقدر است؟
بر اساس ماده 191 قانون مالیاتهای مستقیم، معادل 5 درصد از مبلغ پرداختی نقدی بهعنوان اعتبار بخشودگی جرایم منظور میشود.
مودیان برای دریافت گواهی اعتبار بخشودگی جرائم چه اقدامی باید انجام دهند؟
مودیان باید مستندات پرداخت مالیات را تا تاریخ مقرر به اداره امور مالیاتی ذیربط ارائه کرده و وفق فرم پیوست گواهی را دریافت نمایند.
جمعبندی و نتیجهگیری
تسویه داوطلبانه بدهی مالیات بر ارزش افزوده دوره تابستان 1404 تا تاریخ تعیینشده، مزایای مالیاتی و اعتباری ارزشمندی را به همراه دارد. مودیان میتوانند با پرداخت نقدی، از 5 درصد اعتبار بخشودگی جرایم در تمامی منابع مالیاتی بهرهمند شوند و عنوان فعال اقتصادی با مسئولیت اجتماعی را کسب نمایند. جهت استفاده از این تسهیلات، پیشنهاد میشود مستندات پرداخت را در موعد مقرر به اداره امور مالیاتی ارائه کنید.
محتوای این مقاله صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی کشور است.